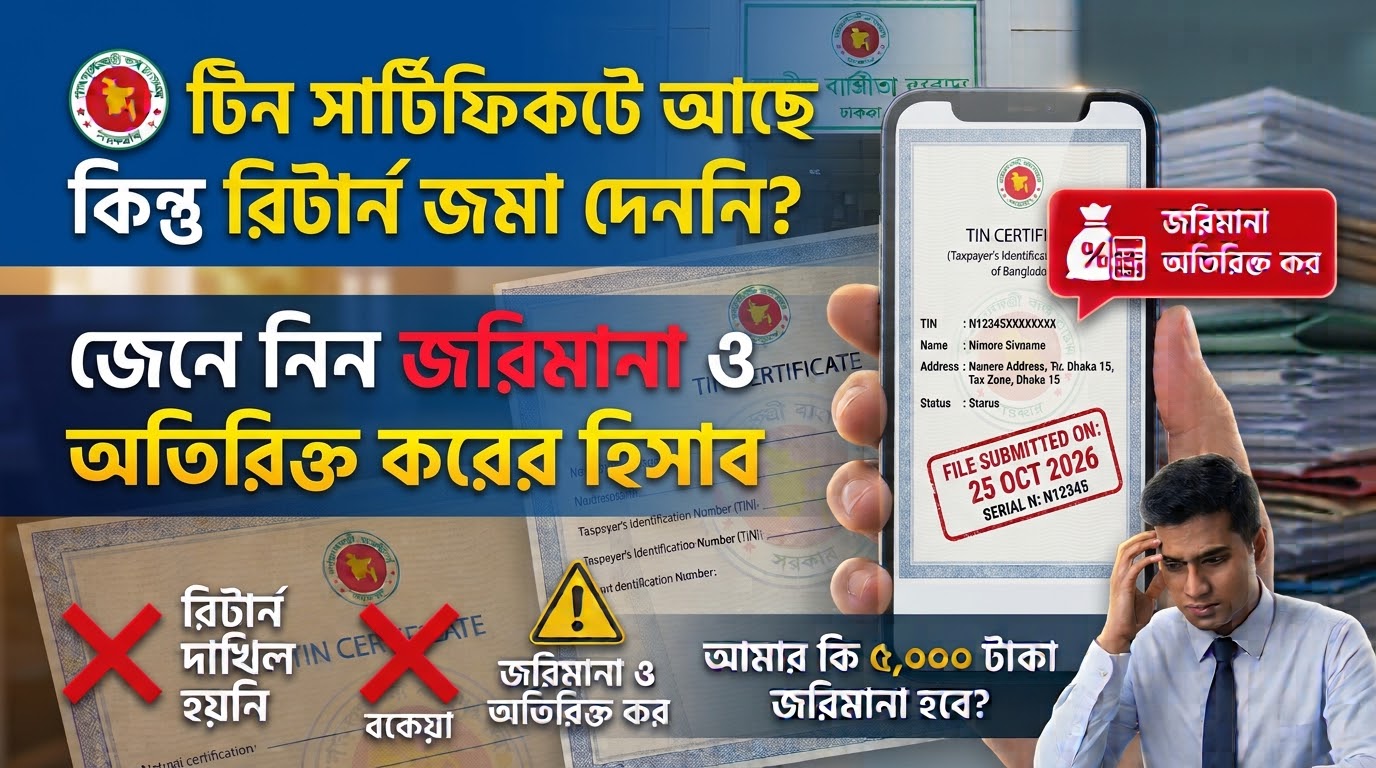

টিন (TIN) সার্টিফিকেট করার পর অনেকেই এই ধন্দ্বে থাকেন যে, নিয়মিত রিটার্ন জমা না দিলে আসলে কী ধরনের আইনি ঝামেলা বা আর্থিক ক্ষতির সম্মুখীন হতে হয়। অনলাইনে বকেয়া রিটার্ন দাখিল করতে গেলে অতিরিক্ত টাকা দেখে অনেকে সেটিকে জরিমানা ভেবে ভুল করেন। আজকের এই নিবন্ধে আমরা খুব সহজ ভাষায় আলোচনা করব—বিলম্ব রিটার্ন বা রিটার্ন দাখিমে ব্যর্থতার ক্ষেত্রে জরিমানা, অতিরিক্ত কর এবং নতুন ও পুরাতন করদাতাদের জন্য কী কী নিয়ম প্রযোজ্য।
১. অতিরিক্ত কর বনাম জরিমানা: মূল পার্থক্য কোথায়?
অনলাইনে বকেয়া রিটার্ন সাবমিট করার সময় অতিরিক্ত যে অ্যামাউন্ট শো করে, তা নিয়ে অনেকের মাঝেই বিভ্রান্তি কাজ করে। বিষয়টি পরিষ্কার করা যাক:
-
বিলম্বের অতিরিক্ত কর (ধারা ১৭৪): নির্দিষ্ট সময়ের পর বা ডিউ টাইমের পরে যখন আপনি বিলম্ব রিটার্ন (Delayed Return) জমা দিতে যাবেন, তখন আয়কর আইন অনুযায়ী ন্যূনতম ৫,০০০ টাকা অতিরিক্ত কর প্রযোজ্য হতে পারে। এটি কোনো জরিমানা নয়, বরং বিলম্বে রিটার্ন দাখিলের একটি নির্ধারিত অতিরিক্ত কর।
-
জরিমানা (Penalty): কোনো যুক্তিসঙ্গত কারণ ছাড়াই সময়মতো রিটার্ন দাখিল করতে ব্যর্থ হলে কর কর্তৃপক্ষ আইন অনুযায়ী সুনির্দিষ্ট হারে জরিমানা আরোপ করতে পারে।
২. রিটার্ন জমা না দিলে কার কত জরিমানা হতে পারে?
আয়কর আইন ২০২৩ অনুযায়ী, যুক্তিসঙ্গত কারণ ছাড়া রিটার্ন দাখিলে ব্যর্থ হলে করদাতার সর্বশেষ নিরূপিত আয়ের ওপর ধার্যকৃত করের ১০% হারে (সর্বনিম্ন ১,০০০ টাকা) জরিমানা হতে পারে। করদাতাদের এই জরিমানা মূলত দুই ভাগে বিভক্ত:
ক. নতুন করদাতা (যাঁরা টিন করার পর কখনো রিটার্ন জমা দেননি)
-
যাঁদের পূর্বে কখনো কর নির্ধারণ (Assessment) হয়নি এবং টিন করার পর থেকে একবারও রিটার্ন জমা দেননি, তাঁদের ক্ষেত্রে সর্বোচ্চ ৫,০০০ টাকা পর্যন্ত জরিমানা হতে পারে।
খ. পুরাতন করদাতা (যাঁরা পূর্বে রিটার্ন জমা দিয়েছেন কিন্তু মাঝখানে গ্যাপ রয়েছে)
-
যাঁরা অতীতে নিয়মিত বা এক-আধবার রিটার্ন দিয়েছেন, কিন্তু নির্দিষ্ট কোনো করবর্ষে রিটার্ন দেননি, তাঁদের ক্ষেত্রে সর্বশেষ নিরূপিত আয়ের ওপর প্রদেয় করের ৫০% অথবা ১,০০০ টাকার মধ্যে যেটি অধিক, সে পর্যন্ত জরিমানা ধার্য করা হতে পারে।
-
দৈনিক বিলম্ব চার্জ: রিটার্ন দাখিলে ব্যর্থতা বা বিলম্বের জন্য প্রতিদিনের জন্য অতিরিক্ত ৫০ টাকা করে জরিমানা ধার্য হওয়ার বিধান রয়েছে (শর্ত সাপেক্ষে)।
৩. একজন করদাতাকে কি অতিরিক্ত কর এবং জরিমানা—উভয়ই দিতে হয়?
হ্যাঁ, পরিস্থিতি সাপেক্ষে উভয় চার্জই প্রযোজ্য হতে পারে:
১. আপনি যদি নির্দিষ্ট করবর্ষে রিটার্ন জমা না দিয়ে থাকেন, তবে কর অফিস নোটিশের মাধ্যমে নির্দিষ্ট নিয়মে জরিমানা (Penalty) আরোপ করতে পারে।
২. পাশাপাশি যখন আপনি সেই বকেয়া বা বিলম্ব রিটার্নটি অনলাইনে দাখিল করতে যাবেন, তখন ধারা ১৭৪ অনুযায়ী ন্যূনতম ৫,০০০ টাকা অতিরিক্ত কর পরিশোধ করতে হতে পারে। অর্থাৎ, আইনি প্রক্রিয়া অনুযায়ী কর্তৃপক্ষ চাইলে দুটি চার্জই কার্যকর করতে পারে। আজ এই পর্যন্ত ই ভালো থাকবেন সবাই।